Refus d’éco-PTZ : 3 causes de blocage et les solutions pour financer vos travaux
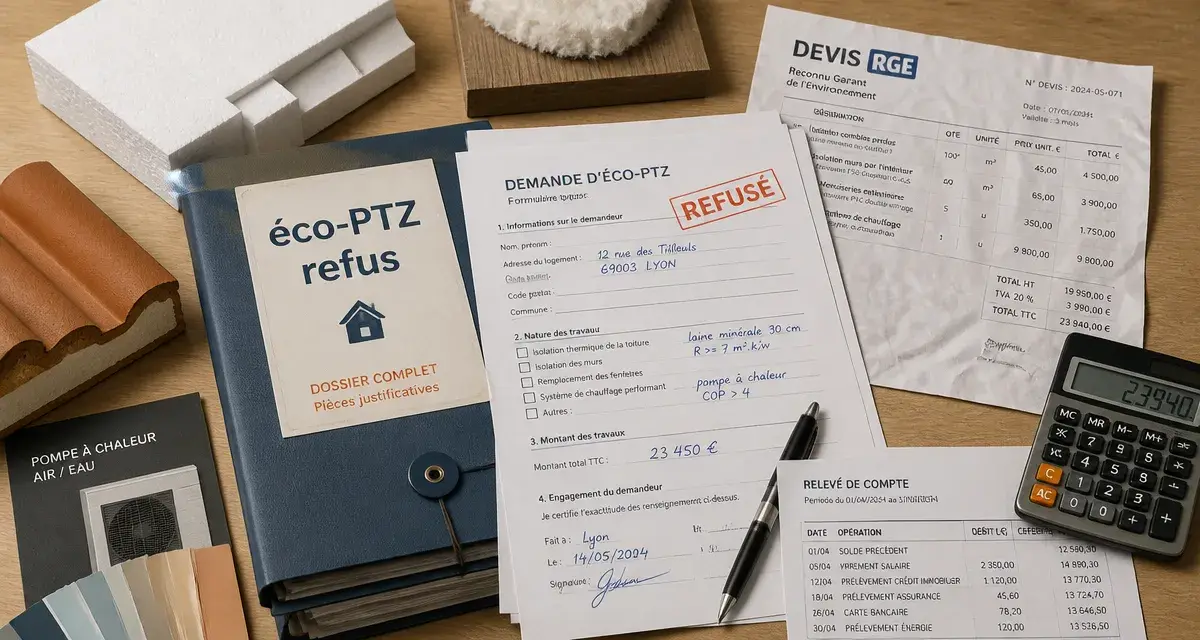
Se voir opposer un refus pour un éco-prêt à taux zéro (éco-PTZ) est une situation frustrante, surtout lorsque vos travaux de rénovation énergétique sont déjà planifiés. Bien que ce dispositif soit garanti par l’État, il demeure un produit bancaire soumis aux règles de prudence des établissements financiers. Comprendre les causes précises de cette décision est la première étape pour envisager une issue favorable.
Pourquoi les banques refusent-elles l’éco-PTZ ?
Un refus d’éco-PTZ ne signifie pas toujours que votre dossier est irrecevable, mais souvent qu’il ne répond pas aux critères de conformité bancaire. Il est essentiel de distinguer les motifs légitimes des freins commerciaux.
Testez votre éligibilité à l’éco-PTZ
La solvabilité : le critère numéro un
La banque analyse votre demande comme n’importe quel autre crédit. Le taux d’endettement est l’indicateur scruté en priorité. Si vos charges actuelles, cumulées à la nouvelle mensualité de l’éco-PTZ, dépassent le seuil de 33 à 35 % de vos revenus nets, la banque estime le risque trop élevé. Votre reste à vivre est également un facteur déterminant que les conseillers examinent avec attention pour garantir votre capacité à rembourser sur le long terme.
La conformité du dossier et l’éligibilité des travaux
L’éco-PTZ impose des règles strictes : le logement doit avoir plus de 2 ans et constituer votre résidence principale. Les travaux doivent impérativement être réalisés par des artisans certifiés RGE (Reconnu Garant de l’Environnement). Une erreur dans le devis, l’absence d’un document justificatif ou une qualification RGE expirée suffisent à entraîner un refus immédiat. Assurez-vous que le descriptif des travaux correspond aux exigences techniques du dispositif, car toute incohérence administrative bloque le traitement du dossier par les services de conformité.
La rentabilité commerciale pour l’établissement
L’éco-PTZ est un produit peu rémunérateur pour les banques. Bien que compensé par un crédit d’impôt, la marge générée reste faible par rapport à un prêt classique. Dans certains cas, une banque peut privilégier ses propres solutions de financement interne, plus rentables, en mettant en avant des contraintes administratives pour décourager la demande d’éco-PTZ. Cette pratique, bien que critiquable, explique pourquoi certaines agences se montrent moins coopératives que d’autres.
Analyser un refus pour mieux rebondir
Un refus n’est jamais une fatalité, mais une invitation à corriger le tir. La première action à mener est d’obtenir une réponse écrite détaillée. Ne vous contentez pas d’un refus oral, car seul l’écrit permet d’identifier le motif exact du blocage.
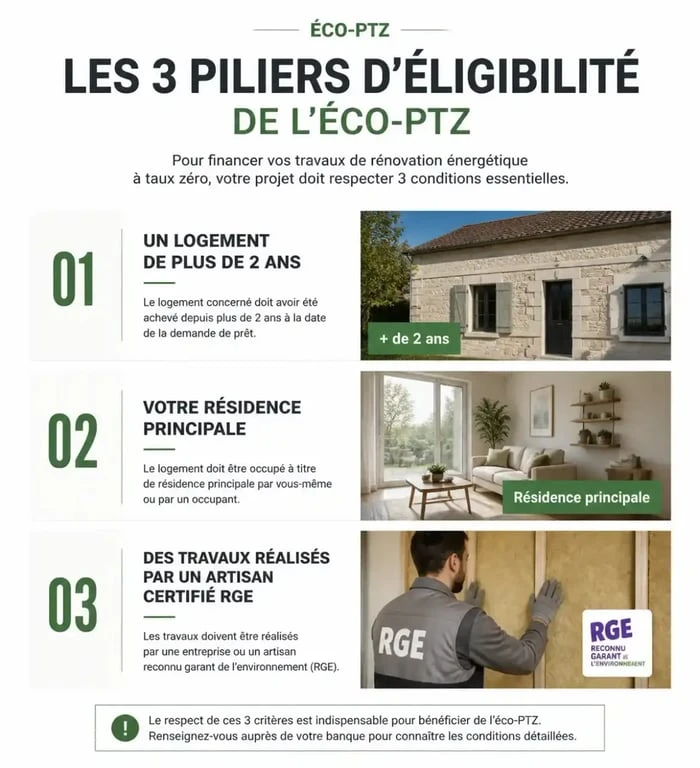
Vérifiez d’abord l’intégralité de vos pièces. Comparez votre dossier avec la liste officielle des documents requis, notamment le formulaire type, les devis détaillés et les justificatifs de revenus. Si le blocage est lié au taux d’endettement, envisagez de réduire le montant du prêt ou d’allonger la durée de remboursement si cela est possible. Si le problème provient d’une erreur administrative sur le devis, demandez à votre artisan de corriger les mentions obligatoires. Enfin, si le motif semble injustifié ou lié à une mauvaise volonté manifeste, sollicitez un entretien avec le directeur d’agence ou le service client central pour exposer la viabilité de votre projet.
Le levier du changement de banque
Toutes les banques n’ont pas la même politique d’acceptation. Certaines sont plus enclines à soutenir la transition énergétique que d’autres. Si votre banque actuelle persiste dans son refus malgré un dossier complet, il est tout à fait possible de solliciter un établissement conventionné concurrent. La loi ne vous oblige pas à souscrire cet éco-prêt là où vous détenez vos comptes courants. En démarchant d’autres banques partenaires, vous multipliez vos chances d’obtenir un accord, car chaque établissement possède ses propres critères d’appétence au risque et ses objectifs commerciaux annuels.
Solutions alternatives et aides cumulables
Si l’éco-PTZ reste inaccessible, d’autres leviers financiers permettent de concrétiser vos travaux de rénovation énergétique sans mettre en péril votre budget.
Les aides directes comme MaPrimeRénov’ et les Certificats d’Économies d’Énergie (CEE) ne dépendent pas de votre capacité d’emprunt bancaire. MaPrimeRénov’ est accessible selon vos revenus, et les CEE sont versés par les fournisseurs d’énergie. En optimisant ces subventions, vous réduisez considérablement le montant du reste à charge, diminuant ainsi le besoin de financement global. Par ailleurs, le Prêt Avance Rénovation (PAR) est une solution adaptée aux ménages dont la solvabilité est jugée limite pour un prêt classique. Il permet de rembourser le capital uniquement lors de la vente du logement ou lors d’une succession, ce qui allège la charge mensuelle.
Créer un environnement serein pour votre projet
La réussite d’une rénovation dépend de la manière dont vous abordez le chantier. Pensez à votre logement comme un cocon : chaque amélioration thermique, qu’il s’agisse de l’isolation des combles ou du remplacement du système de chauffage, contribue à transformer votre habitat en un espace protecteur et économe. En sécurisant votre plan de financement par le cumul d’aides et une planification rigoureuse, vous évitez le stress financier qui pourrait gâcher cette phase de transformation. Prendre le temps de bien monter son dossier, c’est aussi s’assurer que le résultat final apportera durablement ce bien-être thermique et cette tranquillité d’esprit recherchée en investissant dans sa maison.
Peut-on contester un refus ?
Dans de rares cas, si le refus est motivé par une erreur manifeste de la banque ou une discrimination non fondée, un recours est envisageable. Vous pouvez saisir le médiateur de la banque concernée. Cependant, cette procédure est longue et complexe. Avant d’engager des démarches juridiques, privilégiez toujours la médiation amiable et la recherche d’un autre partenaire bancaire, souvent plus rapide et efficace pour débloquer votre projet de rénovation.

- Sabot charpentier : pourquoi cet assemblage est indispensable pour la solidité de vos structures - 19 septembre 2026
- Horaires des travaux en appartement : les créneaux varient selon le bruit et la commune - 18 septembre 2026
- Le simulateur DPE ADEME vérifie votre nouvelle étiquette, sans remplacer le diagnostic officiel - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Aide rénovation toiture Martinique : aides locales, MaPrimeRénov’ Outre-mer et plafond de 15 000 €
 25 €/m², 75 €/m² : les aides pour rénover une toiture et calculer votre reste à charge
 Toile de verre : le vrai prix au m² selon le grammage, la peinture et l’état du mur
 Combles perdus, rampants, sarking : quel prix pour isoler 50 m² ?